
持分房屋貸款是什麼?持分房屋借款完整攻略|案例、流程、優勢一次看【 陽信開發 】
持分房屋貸款是什麼?一篇了解持分房屋借款方式
許多人因繼承、贈與或共同購屋而擁有持分房屋,也就是一間房屋由兩人以上共同持有,每位共有人依權狀登記擁有一定比例的所有權,例如 1/2、1/3 或 1/8。
這裡所說的「持分」,代表的是對整體房屋所享有的權利比例,並不是將房屋實際切割成某個樓層或房間歸個人所有。
當持分共有人有資金需求時,可依自身持有的產權條件評估借款,這類以個人名下房屋持分作為擔保取得資金的方式,一般稱為「持分房屋貸款」。
不過,持分房屋涉及共有關係與產權比例,與完整產權房屋的貸款條件不同,實際能否申請及可貸條件,仍會依共有型態、持分比例、房屋價值與產權狀況等因素綜合評估。
持分房屋共有型態介紹,公同共有、分別共有有什麼不同?
持分房屋雖然都是由多人共同持有,但依產權型態不同,可分為「分別共有」與「公同共有」,兩者在持分比例、產權處分及貸款設定方式上都有明顯差異。申請持分房屋貸款前,第一步就是先確認自己屬於哪一種共有型態。
分別共有|每位共有人都有明確持分
分別共有是指每位共有人都有明確的持分比例,例如兄弟共同繼承房屋後,分別持有 1/2、1/3 或其他比例。每位共有人對整間房屋擁有一定比例的權利,而不是各自擁有特定房間或樓層。
若產權屬於分別共有,共有人原則上可就自己名下的持分進行處分或設定,因此也是持分房屋貸款較常見的評估類型。
公同共有|沒有劃分個別持分比例
公同共有則是多人基於特定法律關係共同擁有房屋,但尚未劃分每位共有人各自的持分比例。例如部分尚未完成遺產分割的繼承房屋,就可能呈現公同共有狀態。
由於個別共有人沒有可以單獨區分的應有部分,在處分或設定產權時受到的限制較多,無法直接比照一般分別共有持分辦理貸款。
**申請前先確認產權型態:**若權狀或謄本已有 1/2、1/3 等明確權利範圍,通常屬於分別共有;若登記為「公同共有」,則需先確認目前的產權狀態
房子有你的份,資金卻卡住?常見持分難題一次看
明明名下有房產,卻因共有人不配合、銀行不承作、持分比例較低或房屋已有貸款,讓資金需求遲遲無法解決?以下幾種情況,都是持分房屋常見的資金卡關原因
如果您正遇到以下情況,可進一步了解自己的持分房屋是否仍有資金運用空間
01|共有人不願配合貸款
自己有資金需求,但其他共有人沒有借款意願,也不願共同辦理整間房屋貸款。若屬於分別共有,可進一步依自己名下的持分權利評估,不一定要等所有共有人一起申請
02|持分房屋被銀行婉拒
明明名下有房產,收入與信用也沒有明顯問題,卻因為只有部分產權,銀行考量持分房屋的產權結構、擔保價值與後續處分性,承作意願可能比完整產權房屋保守
03|想賣房,共有人意見不同
自己需要一筆資金,但其他共有人暫時不願出售,導致整間房屋難以按照自己的規劃處理。若不想因等待其他共有人而讓資金需求一直卡住,可先了解自己的持分是否還有其他運用方式
04|房屋已有貸款,現在又需要資金
房屋目前已有銀行貸款或其他設定,不代表完全沒有評估空間。可進一步確認房屋目前市值、原貸款餘額、持分比例及剩餘價值,再判斷是否還有適合的資金規劃方式
05|急需周轉,卻因持分產權處處碰壁
創業、債務整合、裝修或臨時周轉需要資金,手上明明有不動產,卻因為不是完整產權而難以向銀行取得所需額度。這時與其只看「有沒有房」,更重要的是確認自己的持分究竟還有多少可運用價值
有持分,不代表有房卻不能用。
每間房屋的市值、持分比例、貸款餘額與產權狀況不同,實際能否辦理及可貸條件仍需個別評估。
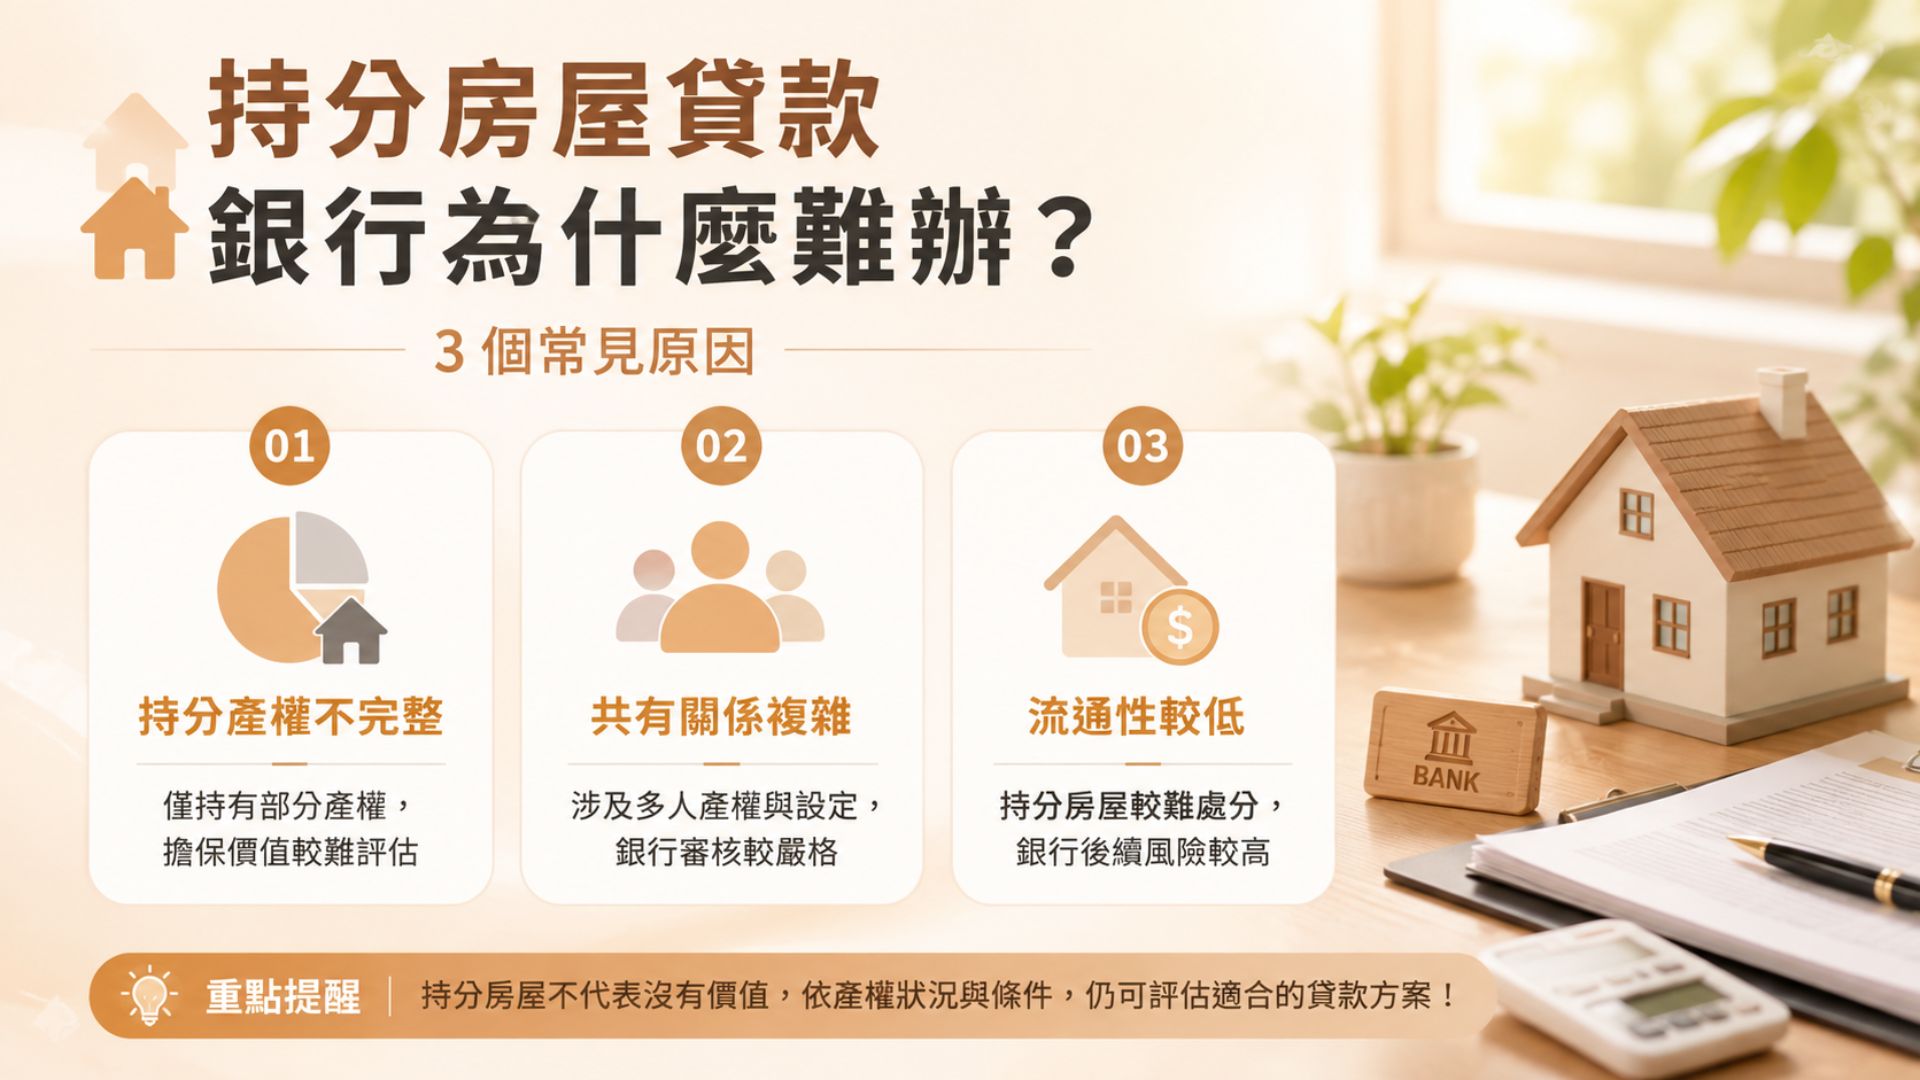
持分房屋貸款銀行為什麼難辦?3個常見原因
名下明明有房屋產權,也有實際市場價值,向銀行申請貸款時卻不一定能順利承作。問題往往不只是信用或收入,而是持分房屋只有部分產權,在擔保價值、產權關係與後續處分上,都比完整產權更複雜,因此銀行審核通常較為審慎
01|只有部分產權,銀行擔保性較低
一般房屋貸款多以完整產權作為抵押擔保,但持分房屋只能就個人持有的部分權利進行評估。即使整間房屋市值不低,也不能直接按照完整房屋的價值計算可貸空間。
因此,房屋總價高,不代表個人持分就能取得相同比例的貸款額度,銀行仍會考量實際持分比例與擔保價值。
02|共有關係複雜,銀行審核更謹慎
持分房屋涉及兩位以上共有人,銀行除了確認申請人的財務條件,也會關注共有型態、持分比例、產權登記與既有抵押設定。
尤其當房屋涉及繼承、多人共有或其他產權狀況時,案件複雜度通常高於單獨所有的房屋,銀行在審核時也可能增加限制。
03|持分不易單獨處分,影響銀行承作意願
銀行評估房屋貸款時,不只看現在值多少錢,也會考量未來抵押物的處分性。
完整房屋可以整體評估,但單獨持分的買受市場相對有限;若未來發生無法正常還款的情況,持分產權的後續處理通常比完整產權複雜。因此即使房屋本身具有價值,銀行仍可能降低承作意願。
有持分,不代表有房卻不能用。
每間房屋的市值、持分比例、貸款餘額與產權狀況不同,實際能否辦理及可貸條件仍需個別評估。
持分房屋貸款有哪些申請管道?銀行、民間差異一次看
持分房屋有資金需求時,常見申請管道主要可分為銀行貸款與民間貸款。兩者在審核方式、申請條件、辦理速度及持分產權接受程度上都有差異,並不是哪一種一定比較好,而是要看自己的產權與資金需求選擇
01|銀行持分房屋貸款
銀行貸款的優勢通常是資金成本相對較低、還款期限較長,因此若個人信用、收入與房屋產權條件良好,可以先向銀行詢問。
不過,持分房屋並非完整產權,銀行會綜合評估申請人的信用、收入、持分比例、房屋價值及擔保條件;實際能否以個人持分辦理,也會受到個別銀行授信政策及案件條件影響。
因此,有持分房屋不代表銀行一定不能貸,但審核通常會比一般完整產權房屋更謹慎。
**適合情況:**信用與收入條件穩定、不急於短期取得資金,且房屋產權條件單純者,可優先詢問銀行。
02|民間持分房屋貸款
若銀行因共有產權、收入證明或其他條件無法承作,也可進一步了解民間持分房屋貸款。
民間貸款的評估重點通常較著重於房屋市場價值、持分比例、所在地與剩餘價值。若屬分別共有且持分權利明確,可依個別案件進一步評估自己的持分是否具有貸款空間。
相較銀行,民間管道的審核方式通常較有彈性,但利率、費用、還款方式與契約條件也可能與銀行不同,申請前應確認實際條件及相關費用,不應只比較可貸額度或撥款速度。現有搜尋結果中的相關業者也多將「銀行/民間」列為持分房屋的兩大申請方向。
**適合情況:**銀行未承作、只有個人持分、收入條件較難符合銀行授信,或有較明確資金時程需求者,可再評估民間方案
銀行與民間持分房屋貸款怎麼選?
| 比較項目 | 民間貸款 | 銀行貸款 |
|---|---|---|
| 主要評估 | 房屋價值、持分與案件條件 | 信用、收入、產權與房屋條件 |
| 持分案件 | 可依持分條件個案評估 | 審核較謹慎 |
| 收入信用 | 評估方式相對有彈性 | 通常較重視 |
| 辦理速度 | 流程通常較具彈性 | 審核流程通常較長 |
| 資金成本 | 通常高於銀行 | 通常較低 |
| 適合情況 | 銀行未承作或特殊持分案件 | 條件完整、時間充裕 |
**選擇持分房屋貸款管道,不應只看「哪裡比較容易貸」。**先確認自己的共有型態、持分比例、房屋價值及現有貸款,再比較不同管道的利率、費用、還款方式與契約內容,才能判斷哪種方案較符合目前需求。
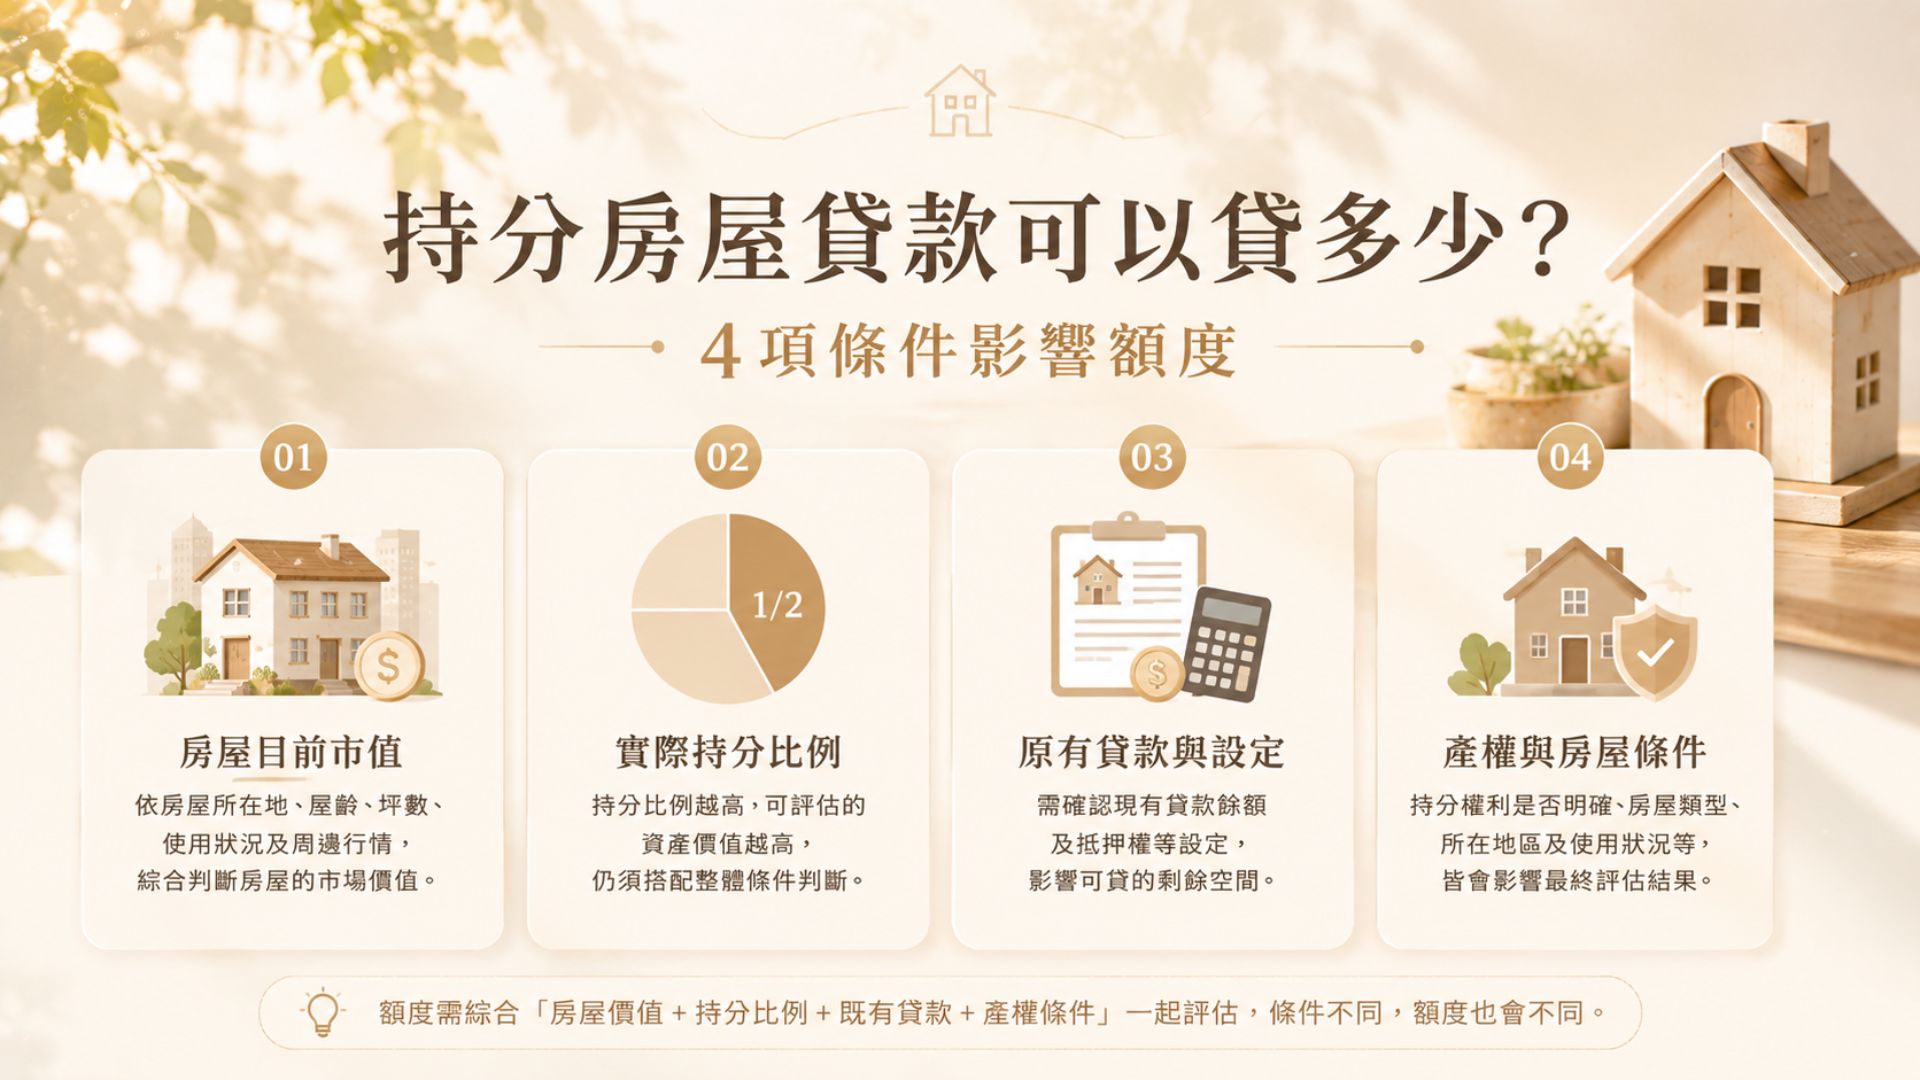
持分房屋貸款可以貸多少?4項條件影響額度
持分房屋貸款並不是單看「房屋總價 × 持分比例」就能直接決定可貸金額。實際評估時,還會綜合考量房屋本身的價值、持分比例、目前是否已有貸款,以及持分產權的實際條件。
因此,即使兩位屋主持有相同的 1/2 產權,最後能評估的額度也可能不同。一般來說,以下 4 項條件會直接影響持分房屋貸款的可貸空間。
01|房屋目前市值
房屋本身的市場價值是額度評估的重要基礎。通常會依房屋所在地、屋齡、坪數、使用狀況及周邊成交行情等條件綜合判斷,而不是只看當初的購入價格
因此,有持分房屋不代表銀行一定不能貸,但審核通常會比一般完整產權房屋更謹慎。
02|實際持分比例
持有 1/2、1/3 或 1/4 產權,代表申請人實際擁有的權利範圍不同,因此持分比例也會影響可評估的資產價值。不過,持分比例較低不代表一定不能辦理,仍須搭配房屋價值與產權狀況判斷
03|原有貸款與設定
如果房屋目前已有銀行房貸、抵押權或其他設定,評估時還需要確認現有貸款餘額及設定情形。房屋市值較高,也不代表全部價值都能再次拿來借款,真正重要的是目前還剩多少可利用的資產空間
04|產權與房屋條件
除了金額之外,持分權利是否明確、房屋類型、所在地區及實際使用狀況,也可能影響最終評估結果。尤其持分房屋的案件條件差異較大,因此通常需要依個案資料進一步確認。
持分房屋貸款案例|1/2 共有房屋如何取得週轉資金
持有房屋持分,不代表一定要等其他共有人一起處理。以下透過實際情境,說明當房屋為 1/2 分別共有、又有資金需求時,可以如何評估持分房屋貸款。
案例背景:有房屋持分,卻遇到資金缺口
王先生與哥哥共同繼承一間位於新北市的房屋,雙方各持有 1/2 產權。近期因規劃餐飲創業,需要一筆資金支付店面裝潢、設備採購及初期營運週轉,但向銀行詢問後,因房屋屬於共有持分產權,加上哥哥沒有共同辦理貸款的需求,資金規劃一度受阻。
後來王先生向陽信開發諮詢,我們先了解房屋產權、持分比例與目前資金需求,再依房屋市場價值及案件條件進行評估,協助規劃以本人持有的 1/2 房屋持分辦理貸款,不必要求哥哥共同申請,也不需要為了取得資金出售整間房屋。
案件條件
- 📍 房屋所在地| 新北市,共有房屋作為本次評估標的。
- 🏠 房屋市值| 約 1,600 萬元,實際價值依房屋條件評估。
- ◐ 持分比例| 持有 1/2 產權,與哥哥共同繼承房屋。
- 💰 資金需求| 因創業規劃,需要一筆資金支應營運週轉。
- 🏦 原先困難| 銀行對持分產權審核較為保守,資金取得受限
陽信開發如何協助?
- 🔍 確認產權| 先了解王先生的持分比例及共有狀況,確認可評估的產權範圍。
- 🏠 評估價值| 依房屋市值、所在地、持分比例及案件條件,評估可運用的持分價值。
- 📋 規劃方案| 針對王先生本人持有的 1/2 產權規劃貸款,不要求哥哥共同申請。
- 🤝 協助辦理| 確認方案後,由專人說明文件與設定流程,協助完成後續程序。
案件結果
經整體條件評估與辦理後,王先生順利取得創業所需的週轉資金,讓原本難以運用的 1/2 房屋持分轉化為可運用資金,也不必為了籌措創業資金出售房屋
為什麼持分房屋貸款找陽信開發?
持分房屋與一般完整產權不同,除了房屋本身的價值,還需要確認共有方式、持分比例、既有貸款與產權狀況。陽信開發會先了解案件條件,再評估是否具有辦理空間,不以單一條件直接判斷。
專辦持分房屋貸款
陽信開發深耕持分貸款市場多年,熟悉各類共有產權案件,依房屋與持分條件提供專業評估與規劃
持分房屋借款流程快速
從諮詢、案件審核、方案確認到抵押權設定皆有專人協助,完成設定後即可進入撥款程序
前期文件準備簡單
初步評估只需提供權狀影本,確認正式辦理後才需準備相關正本文件,降低前期準備負擔
免費貸款評估
申請前先協助了解房屋價值、持分比例與案件條件,確認可貸空間及方案後,再由申請人決定是否辦理,撥款完成才收費
實體店面・全台服務
陽信開發於新竹設有實體營業據點,可提供面對面諮詢;外縣市案件同樣可辦理,全台皆有服務,不因房屋所在地而受限
新竹房屋二胎怎麼申請?從評估到撥款4步驟
持分房屋貸款會先確認產權與房屋條件,再進一步評估可貸空間。申請前不需要一次準備大量文件,可先提供基本資料進行初步了解
01|提供資料・初步評估
先提供房屋地址、權狀影本或基本資料,確認房屋市值、第一順位貸款餘額與目前設定狀況,初步了解是否具有二胎評估空間
02|確認額度・貸款方案
依房屋條件與實際資金需求,說明可貸額度、利率、還款方式與相關費用。申請人確認條件可以接受後,再進入正式辦理程序
03|簽約・辦理抵押設定
確認申請後準備正式文件並完成簽約,再依程序至地政機關辦理第二順位抵押權設定
04|設定完成・依約撥款
抵押權設定完成並確認相關程序後,依雙方約定完成撥款。陽信開發於撥款完成後才收取服務費用
實際辦理時間會依案件條件、資料準備與各地地政機關作業時間而有所不同,並非每件案件都會與案例中的5天完全相同。
持分房屋貸款常見問題 FAQ
Q1|只有一半房屋產權,也可以申請持分房屋貸款嗎?
Q2|持分房屋貸款需要其他共有人同意嗎?
Q3|兄弟姊妹共同繼承的房屋可以辦貸款嗎?
Q4|持分房屋還有銀行房貸,可以再申請嗎?
Q5|持分房屋貸款可以貸多少?
Q6|銀行不做持分房屋貸款,還有其他方式嗎?
Q7|申請持分房屋貸款需要準備哪些資料?
Q8|持分房屋貸款多久可以完成?
有房屋持分,別讓資產一直卡在原地
每間持分房屋的產權型態、持分比例、房屋價值與既有貸款都不同,與其自己猜能不能辦,不如先從實際條件確認可貸空間。
陽信開發深耕不動產融資服務,專注於持分房屋貸款、持分房屋借款、持分土地貸款及不動產融資規劃,提供免費諮詢、一對一案件評估及客製化貸款建議,協助客戶合法、安全且有效地活化不動產資產。
讓名下的持分,不只是權狀上的比例,而是需要資金時能真正運用的資產。
持分房屋貸款是什麼?持分房屋借款完整攻略|案例、流程、優勢一次看【陽信開發】
持分房屋貸款如何申請?持分房屋借款需要共有人同意嗎?本文完整介紹持分房屋貸款申請資格、案例分享、流程、常見問題與陽信開發優勢,最快快速評估,協助您有效活化持分房屋資產。參考陽信開發服務說明。
Lorem Ipsum has been the industry’s standard dummy text ever since the 1500s.
持分房屋貸款是什麼?一篇了解持分房屋借款方式
許多人因繼承、贈與或共同購屋而擁有持分房屋,也就是房屋產權由兩人以上共同持有,每位共有人依照權狀記載擁有一定比例的所有權。
當有資金需求時,許多銀行因產權較為複雜,審核相對保守,因此不少屋主會尋找專業的持分房屋貸款服務。
所謂持分房屋借款,就是以自己持有的房屋持分作為擔保,向合法貸款機構申請資金,即使只有1/2、1/3甚至1/8產權,只要具有市場價值,都有機會辦理貸款。
哪些人適合申請持分房屋貸款?
若您符合以下情況,都非常適合評估房屋持分借款:
.家族共同繼承房屋
.房屋由兄弟姊妹共同持有
.離婚後共同持有房產
.與配偶共同持有房屋
.無法取得其他共有人配合出售
.銀行婉拒承作持分房屋貸款
.需要創業、周轉、整合負債或醫療資金
房屋持分貸款最大的特色,就是能讓屋主活化持分資產,不必出售房屋,也能取得所需資金。
為什麼銀行的持分房屋貸款比較難?
不少民眾都有共同疑問:明明名下有房,為什麼銀行卻不願意貸?
主要原因包括:
1. 產權非完整所有權
銀行偏好完整產權,以降低後續處分風險。
2. 共有人權益較複雜
若未來發生違約,處理共有產權程序較繁瑣。
3. 市場流通性較低
持分產權不像完整房屋容易出售,因此銀行承作意願相對保守。
因此,許多屋主會選擇具有持分房屋貸款經驗的專業融資機構協助評估。
持分房屋貸款案例分享|兄弟共同繼承房屋,成功取得創業資金
王先生在父母過世後,與哥哥共同繼承了一間位於新北市的房屋,兄弟二人各持有 二分之一的房屋產權。多年來,房屋一直維持共同持有的狀態,雖然擁有不動產資產,卻始終沒有真正發揮資產價值。
近年來,王先生決定投入餐飲創業,經過長時間的籌備,好不容易找到合適的店面,但在裝潢、設備採購及營運週轉方面仍有一筆資金缺口。他原本希望透過房屋辦理貸款取得創業資金,沒想到因為房屋屬於持分產權,且哥哥沒有出售或共同辦理貸款的意願,導致向銀行申請貸款時屢屢碰壁,讓創業計畫一度陷入停滯。
在朋友介紹下,王先生向陽信開發諮詢持分房屋貸款方案。專員了解他的持分狀況與資金需求後,立即協助評估房屋價值、持分比例及可貸額度,並規劃適合的融資方案,全程由專人協助準備資料與辦理流程。
經評估後,案件條件如下:
房屋市值:約1,600萬元
持分比例:1/2
核准貸款額度:約300萬元
完成撥款時間:約3天
順利取得資金後,王先生如期完成店面裝潢、設備採購及開幕準備,不僅成功展開創業計畫,也無須出售房屋或影響哥哥原有的持分權益。
陽信開發提醒,許多民眾誤以為持分房屋無法申請貸款,其實只要房屋具有市場價值、持分權利明確,即有機會透過專業評估辦理持分房屋貸款。即使銀行因共有產權而較保守,仍可依個案條件規劃合適的持分房屋借款方案,讓沉睡的不動產資產發揮更大的資金效益。
陽信開發持分房屋貸款服務優勢
1. 專辦持分房屋貸款
陽信開發深耕持分貸款市場多年,熟悉各類共有產權案件,提供專業評估與規劃。
2. 持分房屋借款流程快速
免費諮詢>快速審核>完成設定>快速撥款。
3. 文件準備簡單
申請只需準備權狀影本,確認辦理才需提供正式文件,保障您的安全。
4. 免費貸款評估
讓申請人充分了解條件後再決定是否辦理,放款完成才收費。
5. 合法透明、專人服務
陽信開發重視貸款流程透明化,從諮詢、審核到設定皆由專人協助,協助客戶了解權利義務並規劃適合方案。
持分貸款申請流程簡單、快速,不需要跑銀行
STEP 1 免費諮詢
提供房屋地址或權狀影本。
STEP 2 初步估價
評估:房屋市值、持分比例、可貸額度
STEP 3 簽約設定
確認貸款方案與合約,地政辦理相關抵押設定程序。
STEP 4 撥款完成
完成設定後依約撥款。流程概述與陽信開發公開資訊一致。
持分房屋貸款常見問題(FAQ)
Q1:持分房屋貸款是什麼?
持分房屋貸款是指以名下持有的房屋共有持分作為擔保,向貸款機構申請資金的一種融資方式。即使您只持有房屋的部分產權,例如二分之一、三分之一或其他持分比例,只要持分權利明確且具有市場價值,都有機會申請持分房屋貸款。
Q2:只有房屋持分,可以申請持分房屋借款嗎?
可以。許多人因繼承、贈與、共同購屋或離婚財產分配而持有房屋部分產權,只要申請人是合法持有人,且房屋具有一定價值,就可以提出持分房屋借款申請,實際是否核准及可貸額度仍須依案件條件評估。
Q3:申請持分房屋貸款一定需要其他共有人同意嗎?
分別共有即可單獨辦立,無須其他共有人同意。
Q4:持分房屋貸款可以貸多少?
可貸額度通常會綜合考量:
.房屋市值
.持分比例
.房屋所在地
.屋況
實際額度須由專人評估。
Q5:持分房屋貸款利率怎麼計算?
陽信開發持分貸款月利率固定1.8%。
Q6:銀行不願意承作持分房屋貸款,還有其他方式嗎?
部分銀行因持分房屋產權較複雜,對此類案件審核較為保守,因此可能無法受理。不過,仍可尋求專辦持分房屋貸款的合法融資機構進行評估如陽信開發,由專業團隊依案件條件規劃合適的資金方案。
Q7:持分房屋貸款需要準備哪些文件?
陽信開發持分貸款申請只需權狀影本。
Q8:持分房屋借款多久可以完成?
地政設定完成當日放款,地政作業時間約3~5個工作天,實際時間仍依各地地政辦理速度。
Q9:持分比例很少,也可以辦理貸款嗎?
可以評估。即使持分比例較低,例如三分之一、四分之一甚至更少,只要房屋本身具有市場價值,且持分權利完整明確,都有機會申請持分房屋貸款。不過,最終仍需依房屋價值及案件整體條件綜合評估。
Q10:房屋還有房貸,可以再申請持分房屋貸款嗎?
可以先由專業人員協助評估房屋二胎。若房屋仍有貸款,但尚有可利用的剩餘價值(殘值),仍可能有機會規劃適合的融資方案。不過,是否能辦理以及可貸額度,需依現有貸款餘額、房屋價值及整體條件而定。
持分貸款相關推薦閱讀
2.【案例分享】持分房屋也能貸!桃園林先生成功核貸 150 萬|陽信開發持分房屋貸款優勢全解析
善用持分房屋貸款,讓不動產資產發揮更大價值
許多人擁有持分房屋,卻因不了解相關貸款方式,誤以為共有產權無法申請融資,讓原本具有價值的不動產資產長期閒置。事實上,只要持有合法的房屋持分,並符合相關申請條件,就有機會透過持分房屋貸款或持分房屋借款取得所需資金,靈活運用於創業、資金周轉、債務整合、裝修或其他財務規劃。
然而,每一件持分房屋案件的產權結構、持分比例、房屋價值及貸款需求都不盡相同,因此在申請前,建議先由具有實務經驗的專業團隊進行完整評估,了解可貸額度、申請流程及適合的融資方案,才能選擇最符合自身需求的資金規劃方式。
陽信開發深耕不動產融資服務,專注於持分房屋貸款、持分房屋借款、持分土地貸款及不動產融資規劃,提供免費諮詢、一對一案件評估及客製化貸款建議,協助客戶合法、安全且有效地活化不動產資產。
如果您正因持分房屋有資金需求,或想了解自己的房屋可以申請多少貸款,歡迎立即聯繫陽信開發,由專業顧問為您提供免費評估與完整說明,協助您找到最適合的持分房屋貸款方案,讓資產價值發揮最大效益
Lorem Ipsum has been the industry’s standard dummy text ever since the 1500s.